
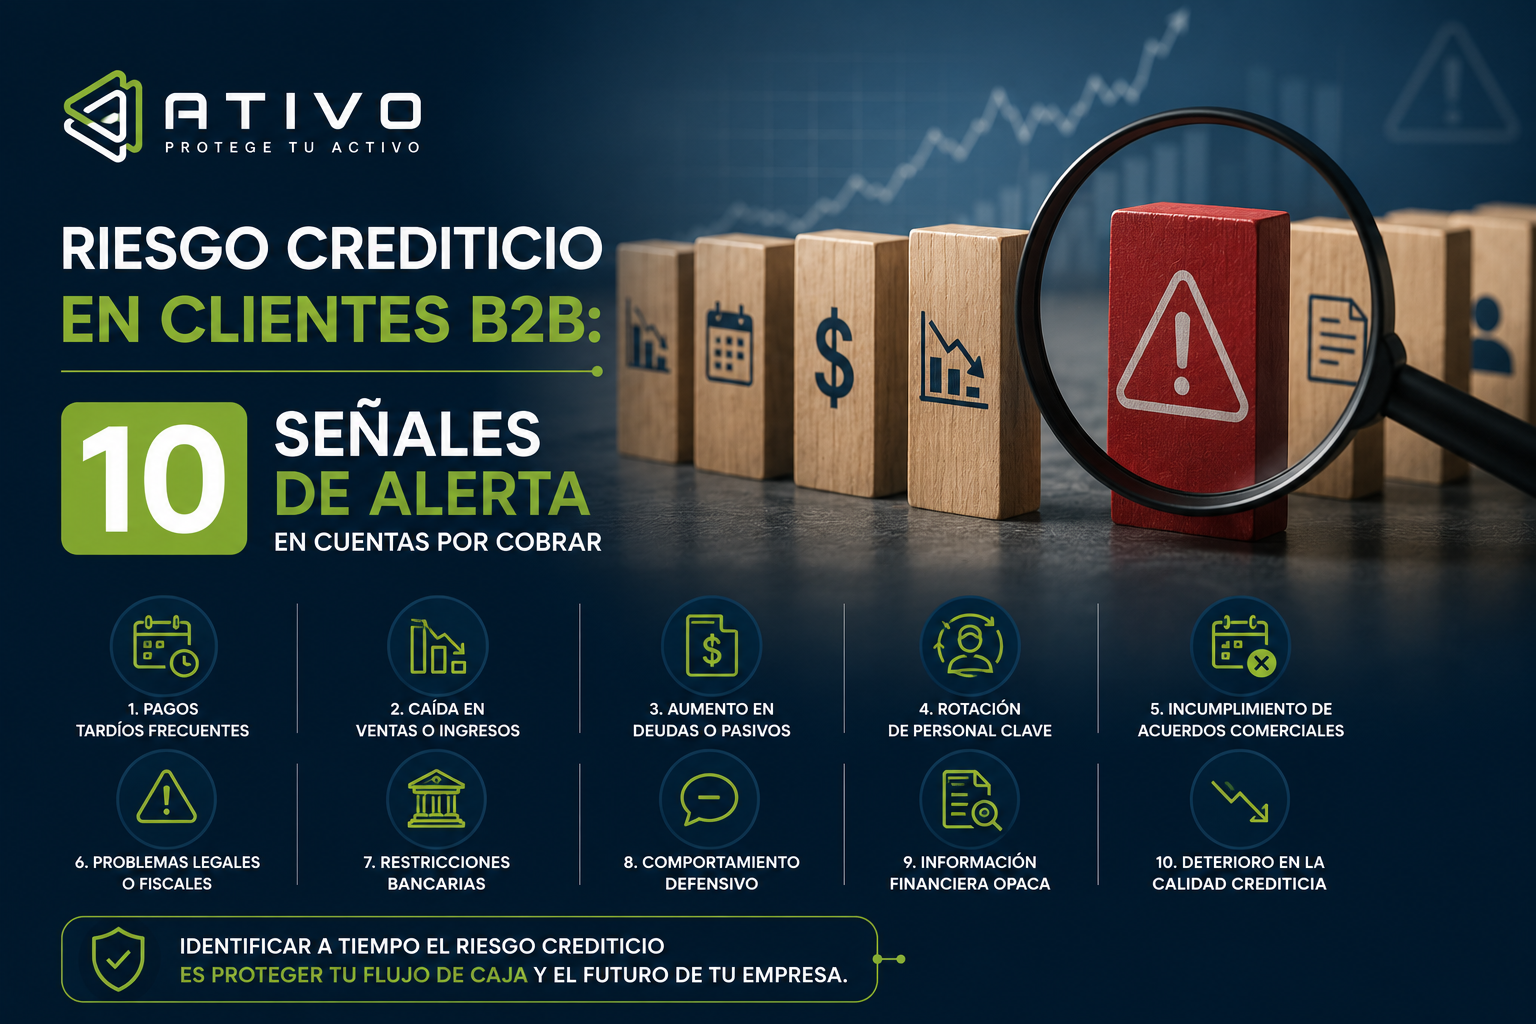

⚠️ El riesgo crediticio en un cliente B2B rara vez aparece de forma repentina. Casi siempre se anuncia con señales que los equipos de crédito tienden a racionalizar como problemas temporales — hasta que la factura ya lleva meses vencida y la probabilidad de recuperación cayó significativamente. Esta guía identifica las 10 señales más importantes de riesgo crediticio, organizadas por nivel de urgencia, con la acción correcta para cada una.
¿Estás viendo señales de riesgo crediticio en alguno de tus clientes B2B?
→ En ATIVO evaluamos tu cartera sin costo¿Qué es el riesgo crediticio en clientes B2B y por qué importa detectarlo temprano?
El riesgo crediticio es la probabilidad de que un cliente que recibió crédito comercial no pague en los términos acordados — ya sea por incapacidad de pago (iliquidez, insolvencia) o por decisión de no pagar (gestión de flujo de caja a costa del acreedor, disputas, mala fe). En el contexto B2B mexicano, el riesgo crediticio evoluciona durante toda la vida de la relación comercial y puede deteriorarse significativamente entre el momento de la venta y la fecha de cobro.
La diferencia entre riesgo crediticio y deuda irrecuperable
El riesgo crediticio es una condición previa que, si se detecta a tiempo, puede gestionarse — con un ajuste en los términos de crédito, solicitud de garantías adicionales, o aceleración del proceso de cobro. La deuda irrecuperable es el resultado de un riesgo crediticio que no se gestionó en su momento. La distancia entre ambas es, en la mayoría de los casos, el tiempo de reacción del acreedor.
Por qué el riesgo crediticio no detectado a tiempo destruye tu cartera
Como detallamos en nuestro artículo sobre gestión de cartera vencida y cómo el tiempo destruye su valor, la probabilidad de recuperar un adeudo vencido cae de forma predecible: 85–92% si se gestiona entre los 30 y los 60 días del vencimiento; 50–65% entre los 90 y los 180 días; 30–45% después de los 180 días. Las señales de riesgo crediticio B2B aparecen semanas o meses antes de que la deuda venza formalmente. Un acreedor que detecta estas señales a los 15 días del vencimiento tiene una probabilidad de recuperación del 85–92%. Un acreedor que las ignora y actúa a los 120 días tiene una probabilidad del 50–65% — con un costo de gestión significativamente mayor.
Las 10 señales de riesgo crediticio en clientes B2B que debes monitorear
Clasificadas en tres niveles de urgencia. La combinación de dos señales amarillas equivale frecuentemente a una señal roja:
🟡 SEÑALES AMARILLAS — Monitorear y documentar:
Una solicitud aislada con justificación específica es práctica comercial normal en México. La señal de riesgo crediticio es la tendencia: si es la segunda en el mismo trimestre o si la justificación es vaga ("problemas de flujo"), la urgencia sube inmediatamente. Acción: Documenta por escrito la extensión con fecha de compromiso específica.
Reemplazo del Director Financiero o Tesorero por un contacto de menor rango sin explicación puede indicar restructuración interna bajo presión financiera. Acción: Solicita confirmación escrita del nuevo contacto y sus facultades para autorizar pagos.
Un cambio de RFC, modificación de domicilio fiscal, o irregularidades al verificar el RFC en el portal del SAT son señales de análisis de riesgo crediticio empresarial que requieren verificación inmediata. Un RFC en estado "no localizado" o con restricciones activas es señal directa de impago potencial. Acción: Verificar RFC en SAT. Si hay irregularidades, suspender nuevas operaciones a crédito hasta aclarar.
🟠 SEÑALES NARANJAS — Acción en los próximos 7 días:
Dos solicitudes de extensión en el mismo trimestre, sin pago entre ellas, indican un patrón de manejo de flujo de caja a costa del acreedor. Acción: Cualquier próxima extensión debe ir acompañada de un convenio escrito con calendario de pagos — no de un acuerdo verbal.
Un pago parcial sin propuesta de pago del saldo restante — con montos y fechas específicas — indica que el cliente está administrando múltiples acreedores simultáneamente. La ausencia de propuesta es la señal. Acción: Solicitar plan de pago escrito y firmado en los siguientes 48 horas o escalar a especialista.
Cuando un cliente que respondía en el mismo día demora más de 5 días hábiles en responder un correo de cobro, la señal no es operativa — es estratégica. El cliente está gestionando el tiempo para retrasar la gestión de cobro. Acción: Contacto directo por teléfono al Director Financiero en los siguientes 2 días hábiles.
Una disputa sobre calidad que aparece precisamente cuando la factura está vencida — especialmente si el cliente aceptó el producto sin observaciones — es un mecanismo de dilación del cobro, no una queja legítima. Acción: Documentar la aceptación original y activar el proceso de cobro en paralelo con la resolución de la disputa.
🔴 SEÑALES ROJAS — Acción inmediata (menos de 48 horas):
Un cheque rechazado es a la vez una señal de riesgo crediticio y un título ejecutivo con plazo de prescripción de 6 meses. Acción inmediata: Consultar con especialista para determinar si la vía judicial es viable — el reloj corre desde el momento del rechazo.
Correos que rebotan, teléfonos que ya no contestan, cliente desaparecido de sus canales habituales. El riesgo crediticio se convirtió en un caso de cobro activo. Acción inmediata: Intervención especializada para localización del deudor y verificación de RFC y SAT en menos de 24 horas.
Proveedores comunes, contactos de la industria, o notas de prensa sobre dificultades financieras del cliente son señales de riesgo crediticio B2B que en ocasiones llegan antes que las internas. Acción inmediata: Activar proceso de cobro sin esperar a que tu factura venza.
¿Quieres reducir el riesgo crediticio de nuevos clientes antes del primer crédito?
→ ATIVO entrega reportes KYC verificados en menos de 5 días hábilesDe señal de riesgo crediticio a factura impaga: qué hacer en cada etapa
Como detallamos en nuestra guía sobre qué hacer cuando no te pagan una factura en México, la secuencia de acción correcta según el nivel de señal:
- Documentar la señal con fecha y canal
- Verificar RFC y SAT del cliente
- Ajustar monitoreo a frecuencia semanal
- No otorgar crédito adicional sin garantías
- Contacto directo con el Director Financiero
- Solicitar plan de pago escrito y firmado
- Exigir pagaré para futuras operaciones
- Plazo máximo 7 días para respuesta
- Carta formal de requerimiento en 48 horas
- Especialista externo — no equipo interno
- Verificar prescripción del instrumento
- Evaluar embargo preventivo si hay título
Cómo reducir el riesgo crediticio antes del primer crédito: el reporte KYC
Como detallamos en nuestra guía sobre reportes KYC y análisis de riesgo crediticio empresarial en México, un reporte KYC antes de otorgar crédito cubre: RFC activo y situación fiscal SAT, score crediticio D&B, búsqueda nacional de litigios activos, referencias de comportamiento de pago con proveedores actuales, y perfil de activos disponibles para ejecución judicial. Un cliente que presenta señales de riesgo crediticio B2B en su reporte KYC antes de recibir crédito es un cliente para quien el crédito debería condicionarse a pagaré o garantía adicional — o rechazarse directamente.
Cuándo el riesgo crediticio requiere un especialista externo
Como detallamos en nuestro artículo sobre las 7 características que debe tener una empresa de cobranza B2B en México, el riesgo crediticio requiere intervención de un especialista cuando: el cliente ha mostrado 2 o más señales naranjas sin respuesta satisfactoria, cualquier señal roja está presente, el equipo de crédito interno no tiene tiempo para gestionar activamente el caso, o hay un pagaré próximo a prescribir que requiere evaluación judicial inmediata.
Cómo ATIVO monitorea el riesgo crediticio y protege tu cartera B2B
Preguntas frecuentes sobre riesgo crediticio en clientes B2B
¿Qué es el riesgo crediticio en un cliente B2B y cómo se detecta?
El riesgo crediticio en un cliente B2B es la probabilidad de que no pague en los términos acordados — por incapacidad de pago o por decisión de gestionar su flujo de caja a costa del acreedor. Se detecta mediante señales comportamentales: solicitudes de extensión repetidas, pagos parciales sin plan escrito, cambio en el contacto de pago, falta de respuesta, cheques rechazados, o información de terceros sobre dificultades financieras del cliente.
¿Qué debo hacer al detectar señales de riesgo crediticio en un cliente?
La respuesta depende del nivel de urgencia. Señales amarillas: documentar, verificar RFC y SAT, aumentar monitoreo. Señales naranjas: contacto directo con el Director Financiero, plan de pago escrito, próximas operaciones condicionadas a pagaré. Señales rojas: carta de requerimiento de un especialista externo en menos de 48 horas. Regla más importante: nunca dejar pasar una señal roja sin acción documentada en menos de 48 horas.
¿Cómo puede un reporte KYC ayudarme a reducir el riesgo crediticio?
Un reporte KYC sobre un prospecto, antes de otorgar crédito, revela el riesgo crediticio que el cliente no tiene incentivo en declarar: irregularidades RFC o SAT, litigios activos con otros acreedores, un score D&B que refleja retrasos sistemáticos de pago, y activos disponibles para ejecución judicial. El análisis de riesgo crediticio empresarial previo permite otorgar con garantías adicionales, condicionar a pagaré, o rechazar — antes de que el riesgo se materialice.
¿Cuándo es demasiado tarde para actuar ante señales de riesgo crediticio?
Después de los 90 días de vencimiento, la probabilidad de recuperación cae al 50–65%; después de los 180 días, al 30–45%. Para instrumentos como el cheque (prescripción en 6 meses), actuar tarde puede significar perder el derecho a la acción judicial. Regla práctica: ante cualquier señal roja, 48 horas máximo para acción formal documentada. Para señales naranjas, 7 días para respuesta del cliente con compromiso escrito o escalamiento a especialista.
En ATIVO monitoreamos el riesgo crediticio en tu cartera B2B y actuamos antes de que la señal se convierta en pérdida.
→ Evalúa tu cartera sin costo — cobranza corporativa B2B con resultados medibles
