

Antes de aprobar tu próxima operación, saber cómo proteger tu empresa al vender a crédito no debería depender de la intuición o de qué tan bien te cae el cliente. Es un protocolo con pasos concretos, en un orden específico, que reduce el riesgo real de cada operación antes de que el pedido salga de tu almacén o el servicio se entregue.
En ATIVO acompañamos a empresas B2B en cada etapa de este protocolo — desde la evaluación inicial hasta el seguimiento de cobranza si algo sale mal. Aquí compartimos la secuencia exacta que recomendamos seguir antes de aprobar una venta a crédito.
Por qué un protocolo importa más que el criterio individual
Cuando cada vendedor o gerente de cuenta decide por su cuenta si aprobar una venta a crédito, el criterio varía de un caso a otro, y con frecuencia se aprueban operaciones basadas en la relación comercial en lugar de en datos verificables. Un protocolo estandarizado para proteger tu empresa al vender a crédito elimina esa inconsistencia: cada cliente nuevo pasa por los mismos filtros, sin importar quién gestione la cuenta.
¿Tu empresa aprueba ventas a crédito sin un proceso estandarizado?
Diseña tu Protocolo con ATIVO5 pasos para proteger tu empresa al vender a crédito
- Verifica que el cliente realmente opera donde dice — una verificación domiciliaria confirma que no es una dirección compartida o inexistente antes de continuar.
- Evalúa su historial y capacidad de pago — un reporte de crédito empresarial da una imagen objetiva de riesgo, más allá de lo que el cliente declare por sí mismo.
- Define un límite de crédito basado en datos, no en la relación comercial — el monto aprobado debe corresponder a la capacidad de pago demostrada, no a la urgencia de cerrar la venta.
- Formaliza la operación con un contrato o pagaré bien estructurado — el respaldo documental es lo que te permite actuar legalmente si el cliente no paga.
- Da seguimiento activo desde el primer día de vencimiento — un protocolo de venta a crédito sin seguimiento de cobranza solo protege la mitad del proceso.
Paso 1: verificación domiciliaria antes de cualquier otra cosa
El primer filtro, y uno de los más subestimados, es confirmar que el cliente opera realmente donde dice. Como explicamos en nuestra guía de verificación domiciliaria en México, un domicilio inconsistente o compartido con empresas problemáticas es una señal de riesgo temprana que muchas empresas pasan por alto en su prisa por cerrar una venta.
Paso 2: el reporte de crédito como base objetiva de la decisión
Decidir si vender a crédito a un cliente nuevo con base solo en una conversación comercial es, en esencia, una apuesta. Un reporte de crédito empresarial reemplaza esa apuesta con datos verificables sobre historial de pago, situación fiscal y estructura societaria — información que debería preceder, no seguir, a la aprobación del crédito.
Paso 3: un límite de crédito que refleje el riesgo real
Muchas empresas aprueban el monto que el cliente solicita, en lugar de calcular cuánto pueden permitirse exponer según lo que la evaluación de riesgo reveló. Proteger tu empresa al vender a crédito significa que el límite aprobado sea proporcional a la capacidad de pago demostrada, con ajustes conforme el cliente construye historial de pago puntual con tu empresa a lo largo del tiempo.
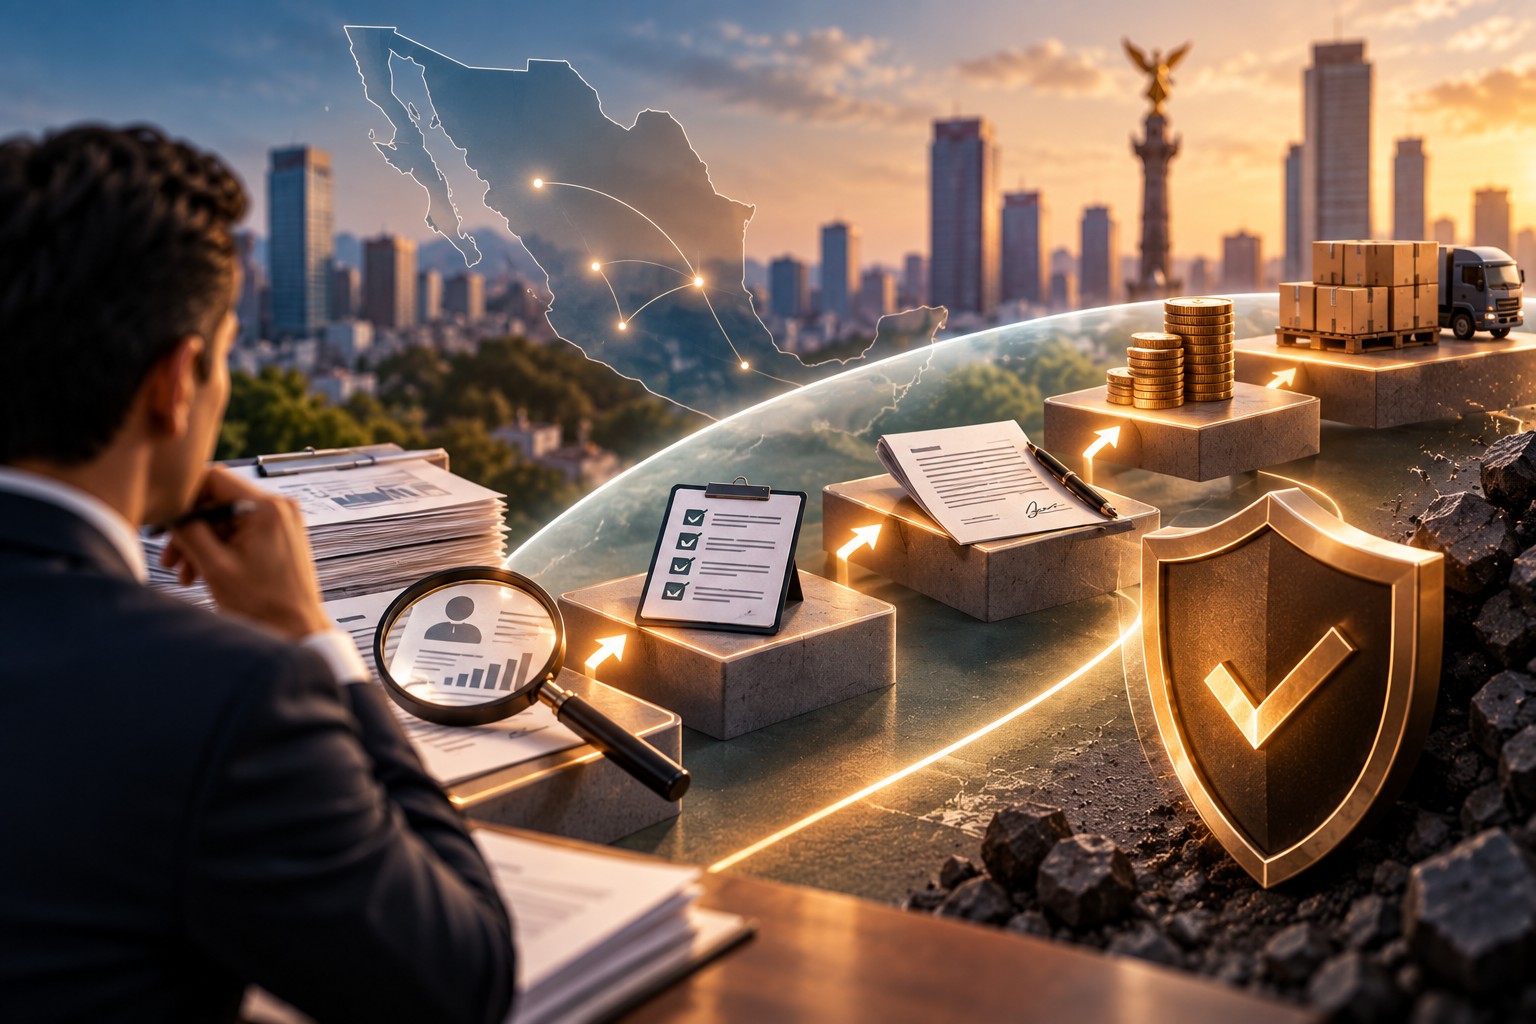
Empresa con protocolo vs. sin protocolo: la diferencia en la práctica
❌ Sin protocolo
Un vendedor aprueba una línea de crédito considerable a un cliente nuevo porque la relación comercial parece prometedora, sin verificar domicilio, historial ni definir un límite basado en datos. Meses después, cuando la cuenta se atrasa, la empresa descubre que no tiene el respaldo documental ni la información necesaria para actuar con rapidez.
✅ Con protocolo
Cada cliente nuevo pasa por verificación domiciliaria, reporte de crédito y definición de límite antes de la primera venta a crédito, respaldado por un contrato claro. Si eventualmente hay un atraso, la empresa cuenta con toda la información y documentación necesaria para actuar de inmediato, sin tener que reconstruirla bajo presión.
Paso 4: el contrato como tu red de protección legal
Ningún protocolo de evaluación reemplaza un contrato bien estructurado. Como detallamos en nuestra guía sobre contratos en ventas B2B, cláusulas claras sobre plazos de pago, intereses moratorios y jurisdicción son lo que te permite escalar legalmente sin ambigüedades si el cliente no cumple.
Paso 5: el seguimiento que la mayoría de las empresas descuida
Proteger tu empresa al vender a crédito no termina cuando se aprueba la operación — continúa con seguimiento activo desde el primer día de vencimiento. Un protocolo de evaluación impecable pierde buena parte de su valor si, cuando una cuenta se atrasa, nadie da seguimiento sistemático hasta que el problema ya es considerable.
Conforme al marco mercantil vigente en México, disponible a través de la legislación publicada por la Cámara de Diputados, una venta a crédito bien documentada le da a tu empresa herramientas legales claras para exigir el cobro — pero esas herramientas solo son efectivas si la operación se estructuró correctamente desde el inicio.
Cómo revisar si tu protocolo actual tiene huecos
Una forma rápida de auditar tu proceso actual: revisa tus últimas cinco ventas a crédito aprobadas y pregúntate si cada una pasó por verificación domiciliaria, reporte de crédito, un límite definido con datos y un contrato formal. Si alguno de estos pasos se saltó por la prisa de cerrar la venta, ahí está exactamente el hueco que conviene cerrar antes de la siguiente operación.
Con qué frecuencia conviene revisar este protocolo
Un protocolo para vender a crédito no debería quedarse fijo una vez definido. Las condiciones del mercado cambian, el perfil de tus clientes evoluciona, y un protocolo que funcionaba bien hace dos años puede tener huecos hoy. Revisarlo al menos una vez al año — o después de cualquier caso de cartera vencida significativo — ayuda a detectar a tiempo si algún paso del proceso se está omitiendo en la práctica, aunque exista formalmente en papel.
Cómo ATIVO te ayuda a proteger tu empresa en cada venta a crédito
En ATIVO acompañamos a empresas B2B en cada paso de este protocolo: verificación domiciliaria, reportes de crédito, y cuando es necesario, cobranza extrajudicial o judicial si una cuenta se complica. Nuestro enfoque integra estos elementos como un sistema continuo, no como pasos aislados que se ejecutan solo cuando alguien se acuerda de hacerlo.
Preguntas frecuentes sobre cómo proteger tu empresa al vender a crédito
¿Qué es lo primero que debo hacer antes de aprobar una venta a crédito?
Verificar que el cliente opera realmente donde declara y evaluar su historial de pago con un reporte de crédito, antes de discutir montos o condiciones.
¿Cómo defino un límite de crédito adecuado para un cliente nuevo?
Con base en su capacidad de pago demostrada en el reporte de crédito, no en el monto que el cliente solicita o en la urgencia comercial de cerrar la venta.
¿Un contrato es suficiente para proteger mi empresa al vender a crédito?
Es una parte esencial, pero no la única. Sin evaluación previa del cliente ni seguimiento oportuno de cobranza, un contrato bien redactado solo protege una parte del proceso.
¿Este protocolo aplica igual para todos los tamaños de operación?
El nivel de rigor puede ajustarse según el monto, pero los pasos esenciales —verificación, evaluación de riesgo y documentación— conviene aplicarlos incluso en operaciones de menor tamaño.
Proteger tu empresa al vender a crédito empieza antes de la primera factura. En ATIVO te ayudamos a construir el protocolo completo, paso por paso.
Habla con Nuestro Equipo📩 info@ativo-mx.com · 📞 55-7583-9900

