
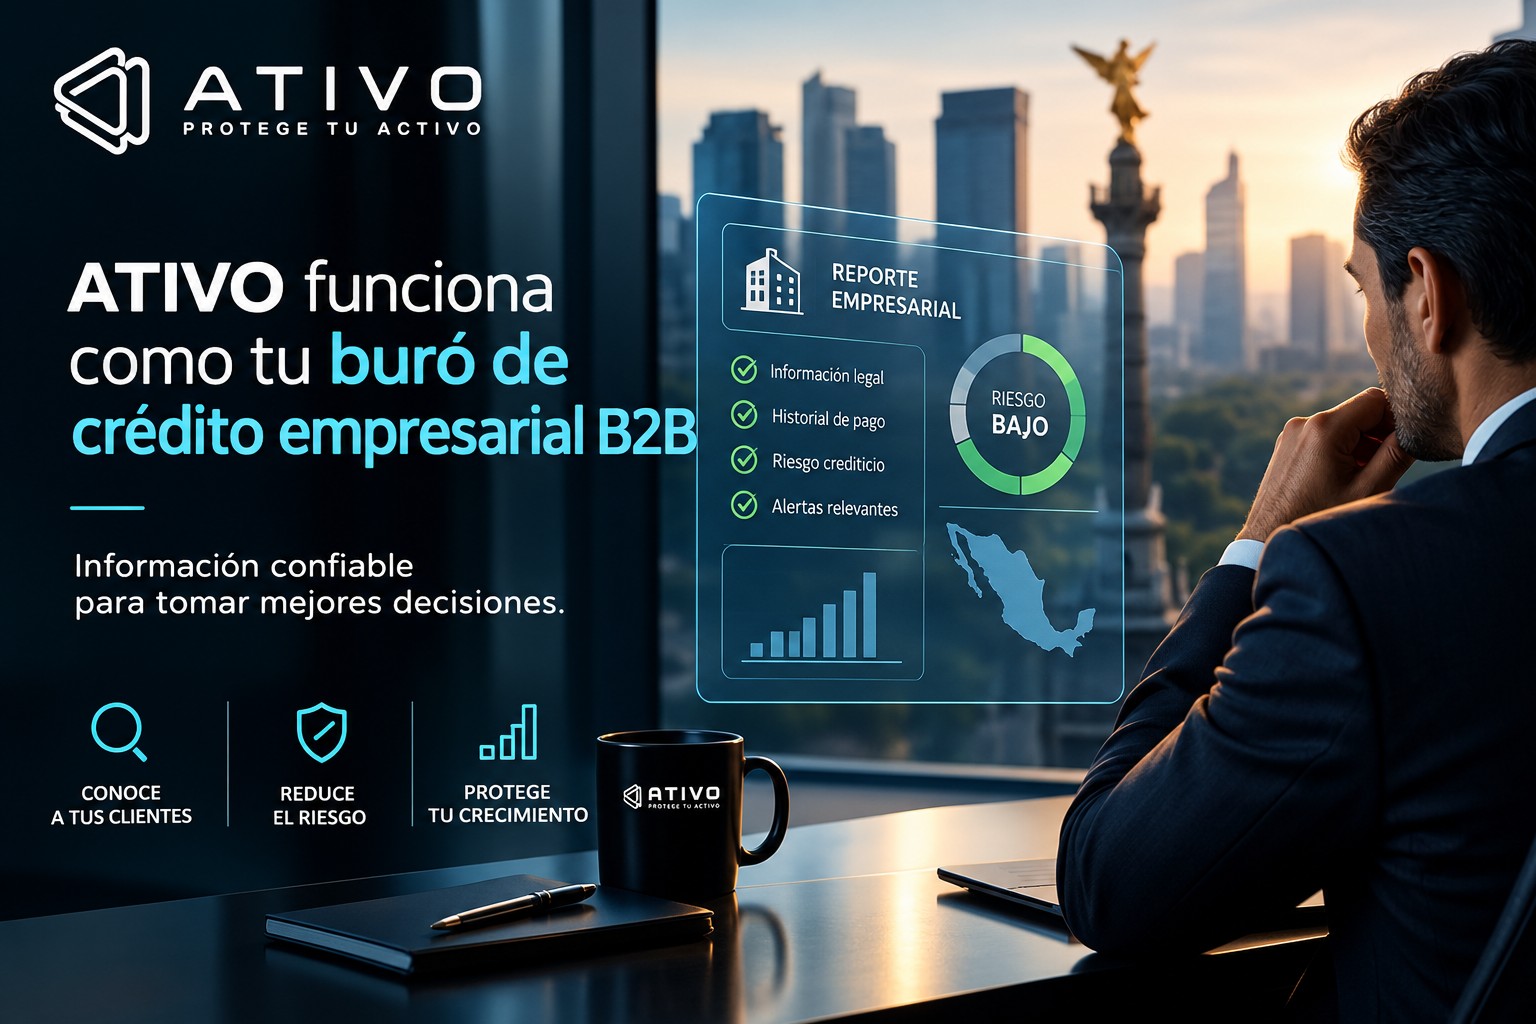

La información es poder cuando se trata de proteger el flujo de efectivo de tu empresa. Saber si un cliente tiene un historial de pago confiable, antes de venderle a crédito, es exactamente la función que cumple un buró de crédito — y en ATIVO, funcionamos como tu propio buró de crédito empresarial B2B, documentando el comportamiento de pago de las cuentas que gestionamos para ti.
A diferencia de un buró de crédito de consumo, enfocado en el historial financiero de personas físicas, nuestro enfoque está diseñado específicamente para el contexto de ventas a crédito entre empresas en México.
Cómo funciona ATIVO como tu buró de crédito empresarial
Cuando trabajamos la cobranza de tus cuentas, documentamos sistemáticamente el comportamiento de pago de cada cliente: tiempos de respuesta, cumplimiento de acuerdos de pago, y patrones de retraso recurrente. Esta información, acumulada a lo largo del tiempo, funciona como tu propio buró de crédito empresarial — una base de conocimiento sobre qué clientes representan menor riesgo y cuáles requieren mayor atención antes de ampliar su línea de crédito.
Por qué tu empresa necesita su propio buró de crédito
Muchas empresas dependen exclusivamente de la confianza comercial o de referencias informales para decidir si otorgar crédito a un cliente. Contar con un buró de crédito empresarial propio — como el que ATIVO construye a partir de tus gestiones de cobranza — te da una base objetiva y documentada para tomar esas decisiones, en lugar de basarte en impresiones subjetivas.
¿Quieres construir tu propio buró de crédito empresarial?
Habla con Nuestro EquipoBuró de crédito empresarial vs. buró de crédito tradicional
Es importante ser precisos sobre lo que ofrecemos: ATIVO no es una Sociedad de Información Crediticia regulada como el Buró de Crédito oficial en México, y no sustituye esa fuente de información para historial crediticio general. Lo que ofrecemos es complementario y específico al contexto B2B: funcionamos como tu buró de crédito empresarial interno, basado en el comportamiento de pago documentado dentro de las cuentas que gestionamos para tu empresa, combinado con nuestro proceso de verificación KYC para nuevas operaciones a crédito.
3 señales que tu buró de crédito empresarial debe ayudarte a detectar
- Retrasos recurrentes en pagos previos — un patrón de incumplimiento documentado es la señal más confiable de riesgo futuro.
- Incumplimiento de acuerdos de pago negociados — clientes que aceptan un plan de pago y luego no lo cumplen muestran un riesgo elevado de repetir el comportamiento.
- Cambios súbitos en la comunicación — dejar de responder después de haber sido comunicativo puede anticipar un problema de pago mayor.
Cómo usar esta información para proteger tu flujo de efectivo
Contar con esta información documentada te permite ajustar tu estrategia antes de que un problema crezca: revisar condiciones de crédito para cuentas con historial de riesgo, solicitar garantías adicionales, o simplemente aumentar la frecuencia de seguimiento en cuentas con señales de alerta. La clave es actuar con base en información documentada por tu buró de crédito empresarial, no reaccionar únicamente cuando ya existe una factura vencida.
Los riesgos de operar sin esta información centralizada
Un error frecuente es depender exclusivamente de la impresión personal para juzgar el riesgo de un cliente, ignorando señales documentadas de comportamiento de pago. Otro error común es no dar seguimiento sistemático al historial una vez que empieza la relación comercial. Sin un buró de crédito empresarial propio que centralice esta información, cada decisión de crédito se toma con datos incompletos o desactualizados.
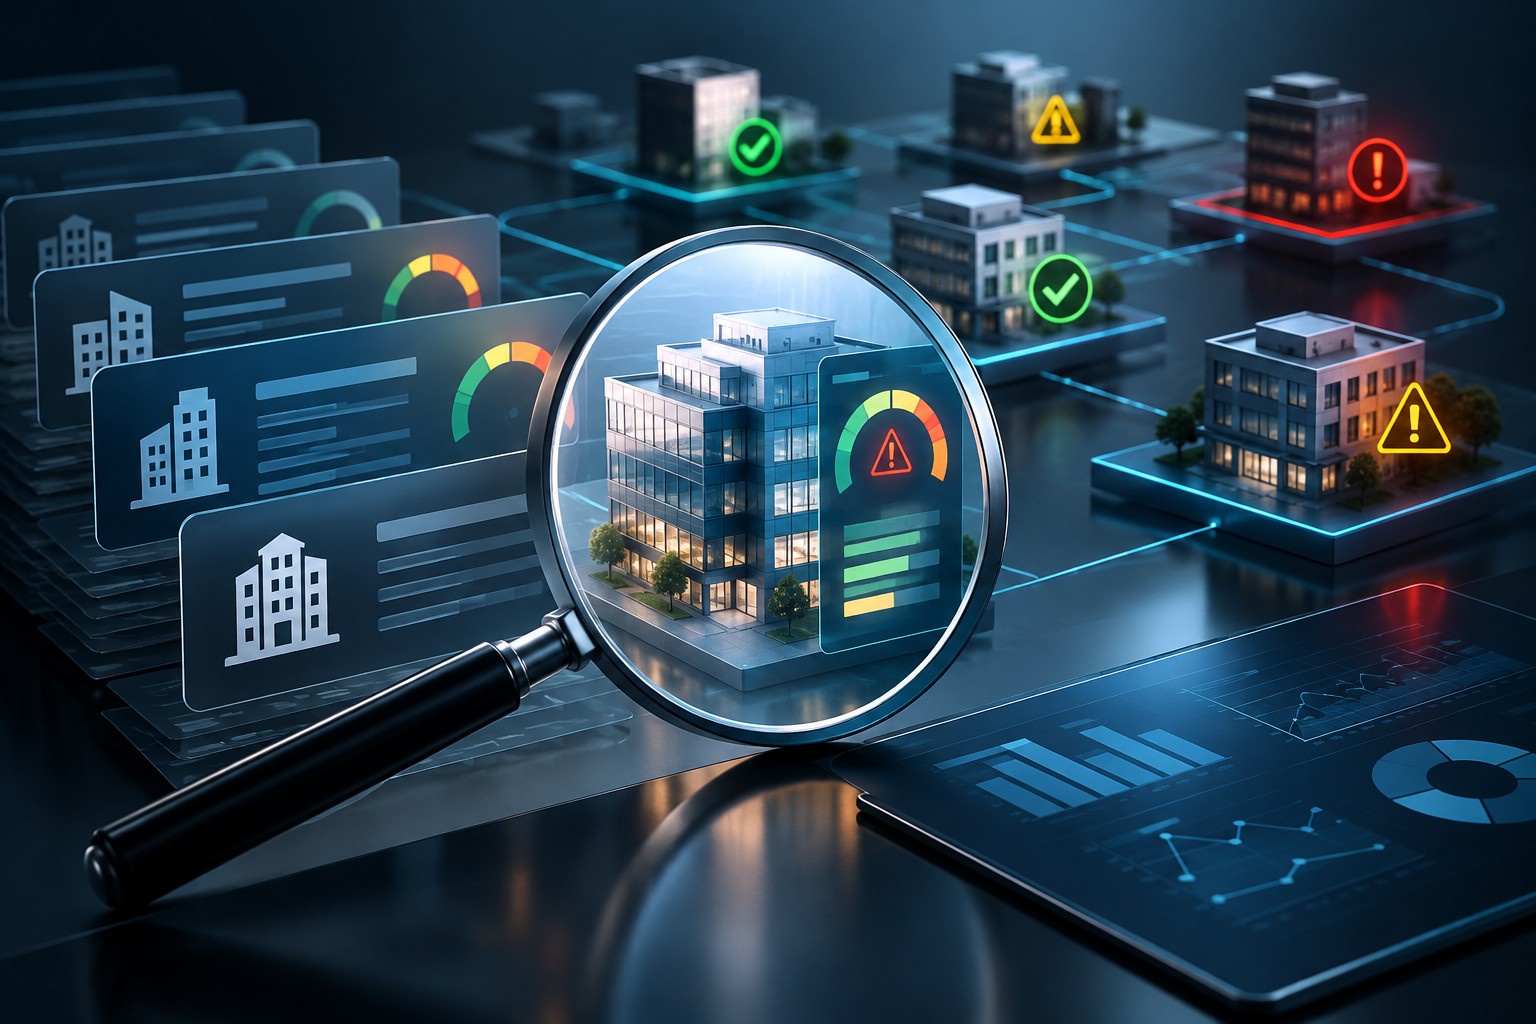
QUID: tu buró de crédito empresarial en tiempo real
Nuestra plataforma QUID es la herramienta a través de la cual accedes a tu buró de crédito empresarial con ATIVO. Con usuario y contraseña, consultas en tiempo real el estatus y el historial de gestión de cada una de tus cuentas en cobranza, descargas reportes en Excel con saldos actualizados, y obtienes reportes corporativos en PDF con el detalle de cada gestión — toda la información de tu buró de crédito empresarial, disponible cuando la necesites.
Qué hacer una vez que detectas una señal de riesgo
Identificar que un cliente muestra señales de morosidad no significa terminar automáticamente la relación comercial. Para retrasos leves y ocasionales, ajustar los términos de pago o aumentar el seguimiento puede ser suficiente. Para patrones más serios, puede ser momento de reconsiderar las condiciones de crédito otorgadas, solicitar garantías adicionales como un aval, o evaluar si conviene continuar la relación comercial bajo las mismas condiciones.
Tu buró de crédito empresarial antes de la primera venta
Aunque tu buró de crédito empresarial con ATIVO es más útil una vez que existe una relación comercial, la mejor estrategia siempre empieza antes: verificar a un cliente potencial mediante un reporte de crédito empresarial te da visibilidad sobre su comportamiento crediticio general antes de otorgarle la primera línea de crédito.
Según datos del sector financiero mexicano, contar con información documentada y centralizada sobre el comportamiento de pago de tus clientes es una de las estrategias más efectivas para reducir el riesgo de morosidad B2B en las empresas mexicanas.
Fortalece tu estrategia con tu propio buró de crédito empresarial
Conoce cómo nuestra aplicación de cobranza QUID te da acceso continuo a tu buró de crédito empresarial, y si ya identificaste una cuenta con señales claras de riesgo, nuestro equipo de cobranza extrajudicial puede intervenir antes de que la situación se agrave.
Preguntas frecuentes sobre el buró de crédito empresarial de ATIVO
¿ATIVO es lo mismo que el Buró de Crédito oficial en México?
No. ATIVO no es una Sociedad de Información Crediticia regulada. Funcionamos como tu buró de crédito empresarial propio, basado en el historial de comportamiento de pago documentado a través de nuestras gestiones de cobranza — una herramienta complementaria, no un sustituto de fuentes oficiales de crédito.
¿Cómo puedo saber si un cliente nuevo tiene historial de morosidad?
Para clientes nuevos sin relación previa con ATIVO, recomendamos un reporte de crédito empresarial independiente antes de otorgar la primera línea de crédito.
¿Mi buró de crédito empresarial con ATIVO incluye a todos mis clientes?
QUID te da visibilidad sobre las cuentas que gestionamos activamente para tu empresa. Para clientes fuera de gestión, un reporte de crédito empresarial independiente es la herramienta recomendada.
¿Qué tan seguido se actualiza la información de mi buró de crédito empresarial?
La información se actualiza conforme avanzan las gestiones de cobranza de cada cuenta, permitiéndote consultar en QUID el estatus más reciente disponible.
Contar con tu propio buró de crédito empresarial es una de las herramientas más efectivas para proteger tu flujo de efectivo. En ATIVO combinamos historial de gestión, verificación KYC y tecnología para ayudarte a tomar mejores decisiones de crédito.
Habla con Nuestro Equipo📩 info@ativo-mx.com · 📞 55-7583-9900

