
México entra a septiembre de 2026 con tres señales macroeconómicas genuinamente positivas: el peso se apreció a mínimos de dos años, la inflación continúa descendiendo y la confianza del consumidor repuntó a su mejor nivel en 10 meses. Sin embargo, el telón de fondo que importa para la gestión del crédito B2B sigue siendo el mismo: la manufactura acumula contracciones anuales, los patrones afiliados al IMSS bajan y Banxico mantiene una pausa prolongada con riesgos al alza en la inflación de servicios. La mejora macroeconómica no se distribuye de forma homogénea entre todos los sectores.
Resumen ejecutivo de la actividad económica en México
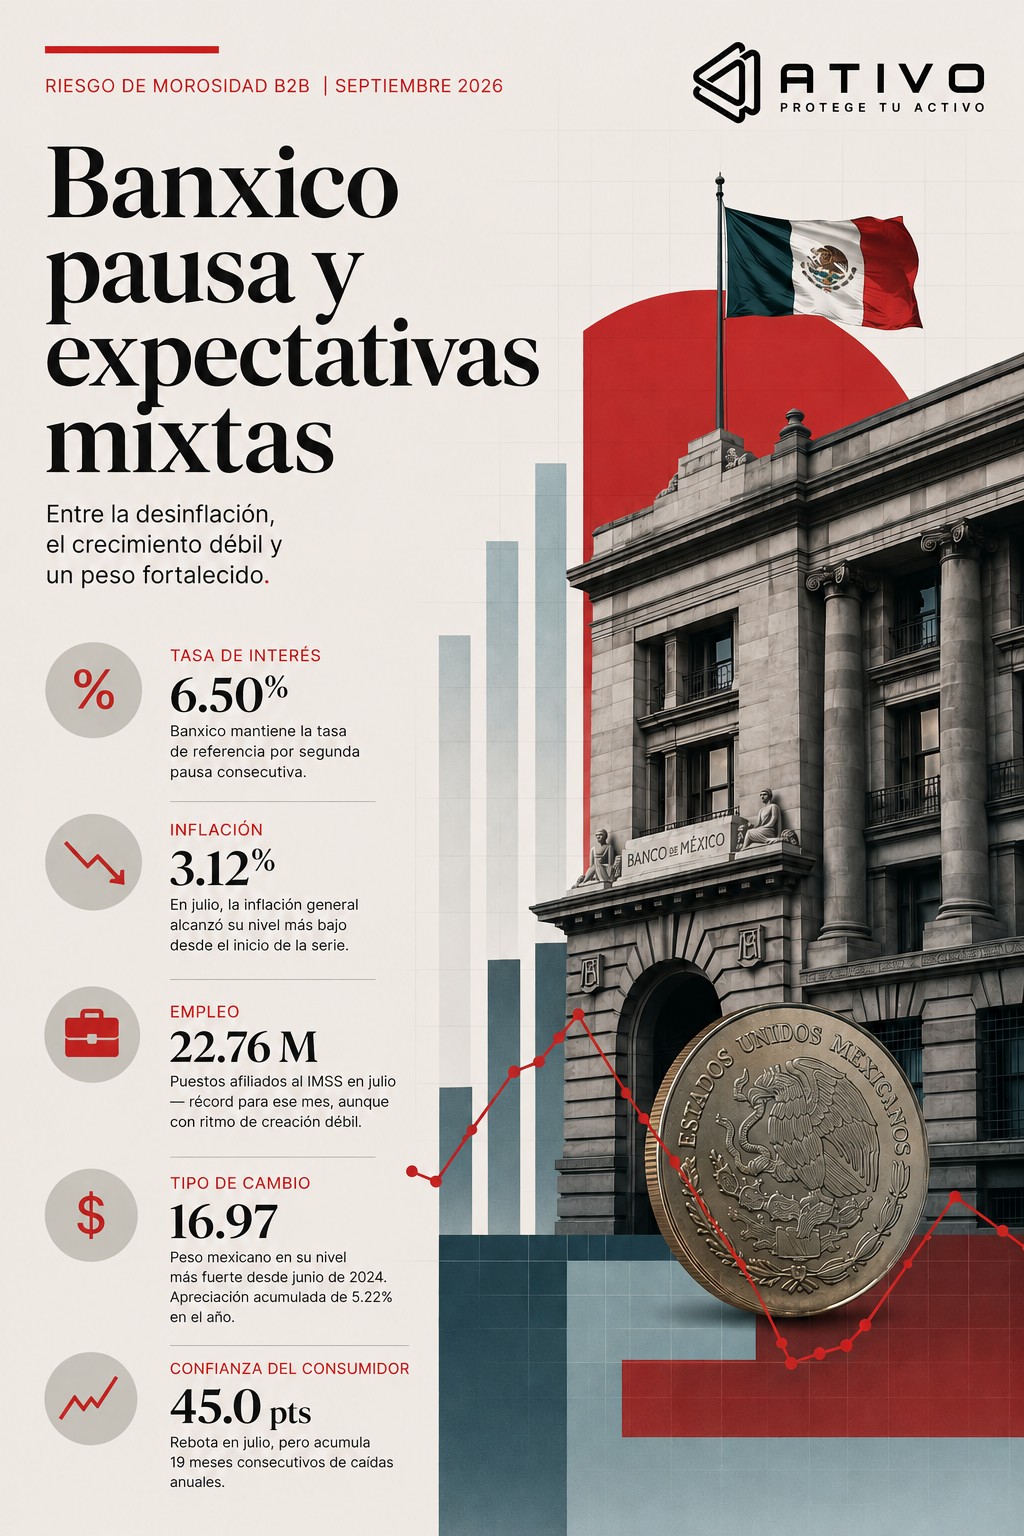
Banxico mantuvo por unanimidad la tasa en 6.50% el 6 de agosto, segunda pausa consecutiva, y la minuta del 20 de agosto confirmó que la Junta considera apropiado mantener este nivel por un periodo prolongado. El banco central pospuso hasta el cuarto trimestre de 2027 el plazo para alcanzar la meta del 3%, argumentando persistencia en precios de servicios y riesgos geopolíticos. La próxima reunión es el 24 de septiembre; HSBC proyecta la tasa sin cambios hasta finales de 2027. La inflación cerró julio en 3.12% anual, y en la primera quincena de agosto subió levemente a 3.26%, con la subyacente en 3.93%, que sigue siendo la principal preocupación de Banxico.
El IGAE de junio reportó una caída mensual de 0.1% y crecimiento anual de 1.7%. Al interior, las industrias manufactureras retrocedieron 1.2% anual — su peor dato mensual reciente — mientras la construcción sorprendió positivamente con 4.2% anual. El acumulado enero-junio de actividades secundarias es cero. El empleo formal cerró julio con 22,760,154 puestos — récord para ese mes — pero con una pérdida mensual de 19,550 plazas por estacionalidad y un acumulado enero-julio de solo 243,078 nuevos puestos, muy por debajo de la meta de 100,000 mensuales.
El dato más llamativo para septiembre es el tipo de cambio: el peso tocó 16.97 MXN/USD en agosto — mínimo desde junio de 2024 —, acumulando una apreciación de 5.22% en el año. Las casas de bolsa Kapital, Monex y HSBC proyectan una depreciación moderada hacia el cierre del año (rango: 17.29–17.88 MXN/USD). La confianza del consumidor repuntó a 45.0 puntos en julio (+1.1 mensual) — mejor nivel en 10 meses —, aunque acumula 19 meses consecutivos de caída anual, señal de cautela estructural que no desaparece con un dato mensual positivo.
Indicadores clave
- Tasa de interés Banxico: 6.50% — segunda pausa unánime; prolongada confirmada en minuta del 20 de agosto. Próxima reunión: 24 de septiembre (Banxico / LatinUS).
- Inflación general anual: 3.12% en julio; 3.26% en 1a. quincena de agosto — dentro de meta pero con repunte esperado (INEGI).
- Inflación subyacente (1a. quincena agosto): 3.93% anual — persistente en servicios; limita recortes de tasa (INEGI).
- IGAE junio: -0.1% mensual / +1.7% anual — manufactura -1.2% anual; construcción +4.2% anual (INEGI).
- Empleo formal IMSS (julio): 22,760,154 puestos — récord para julio; -19,550 mensual; acumulado 2026: 243,078 plazas (IMSS / STPS).
- Confianza del consumidor (ICC, julio): 45.0 puntos (+1.1 mensual; -0.7 anual) — mayor nivel en 10 meses; 19 meses de caída anual consecutiva (INEGI).
- Tipo de cambio: mínimo de 16.97 MXN/USD en agosto; apreciación YTD de 5.22%; proyección cierre 2026: 17.29–17.88 MXN/USD (BASE / HSBC / Monex).
- Próxima reunión Banxico: 24 de septiembre 2026 — mercado anticipa nueva pausa; HSBC proyecta tasa sin cambios hasta finales de 2027.
Panorama de riesgo de morosidad por sector
Manufactura e industria de transformación — 🔴 Riesgo alto
La manufactura registró en junio una contracción anual de 1.2% dentro del IGAE — su peor dato mensual reciente — y el acumulado semestral de actividades secundarias es cero. Un peso fuerte puede encarecer las exportaciones mexicanas y presionar los márgenes de productores orientados al mercado estadounidense, con aranceles del 10% de EE.UU. aún vigentes. Los proveedores de insumos industriales y cadenas de suministro exportadoras continúan en el segmento de mayor riesgo de cartera vencida.
Sector agropecuario y agroindustria — 🟡 Riesgo moderado
Las actividades primarias muestran mayor dinamismo y la construcción agropecuaria sorprendió positivamente en junio. Sin embargo, la caída estacional de empleo en julio y la volatilidad de precios de hortalizas pueden afectar el flujo de caja de agroindustriales. El riesgo sigue siendo moderado y requiere monitoreo en el segmento de procesadoras.
Construcción y proveeduría de materiales — 🟡 Riesgo moderado alto
La construcción reportó un crecimiento anual de 4.2% en el IGAE de junio — la mejor noticia del sector en meses —, pero la inversión privada aún no consolida su recuperación. Los distribuidores de materiales deben mantener vigilancia en el segmento de desarrolladores de menor escala y proyectos privados con flujo ajustado.
Comercio mayorista ligado al consumo interno — 🟡 Riesgo moderado alto
Aunque la confianza del consumidor subió a 45 puntos en julio, los 19 meses consecutivos de caída anual revelan una estructura de cautela que no desaparece con un dato mensual positivo. El comercio al por menor cayó 0.4% anual en el IGAE de junio. Los mayoristas distribuidores de bienes discrecionales siguen expuestos a aplazamientos en condiciones de pago.
Exportadores y empresas con deuda en dólares — 🔴 Riesgo alto
El peso fuerte (16.97 MXN/USD en agosto) genera un riesgo dual: los exportadores ven reducido el valor en pesos de sus ingresos en dólares, comprimiendo márgenes; y la proyección de depreciación hacia el cierre del año puede deteriorar la posición de empresas con deuda en dólares. Ambos factores generan riesgo en la capacidad de pago en el corto y mediano plazo.
Servicios, salud y consumo básico — 🟢 Riesgo bajo
Los servicios de alojamiento y alimentos retrocedieron 3.1% anual en el IGAE de junio — efecto post-Mundial —, pero salud, educación y consumo esencial mantienen demanda estable y el mejor comportamiento relativo de pago. La inflación subyacente en servicios al 3.93% comprime márgenes pero no compromete la demanda fundamental del sector.
Tres señales de alerta en operaciones B2B a crédito
- Tu cliente exporta o tiene ingresos en dólares y en las últimas semanas ha reportado menor liquidez en pesos pese a que "las ventas van bien" — el peso fuerte está comprimiendo el valor en pesos de sus cobros en USD, lo que puede trasladarse a retrasos en pagos a proveedores nacionales.
- Tu comprador opera en manufactura y sus órdenes de producción han caído sin que haya cambiado su número de empleados ni su actividad aparente — señal de ajuste anticipado de inventarios ante la debilidad industrial, con impacto previsible en flujo de caja en las próximas 4–6 semanas.
- Recibes solicitudes de prórroga o de cambio en el método de pago de clientes que históricamente han sido puntuales — en un entorno de pausa monetaria prolongada y costo del crédito bancario aún en 6.50%, el acceso a financiamiento externo de tus clientes es más caro y restrictivo de lo que parece.
¡Recomendación puntual!
⚡ Aprovecha la reunión de Banxico del 24 de septiembre como punto de corte para revisar tu cartera. Antes del 24 de septiembre, identifica a los clientes de manufactura y exportación que representan el mayor saldo en tus cuentas por cobrar y evalúa su exposición a tipo de cambio, aranceles y acceso a crédito bancario. Confirma el estatus de facturas pendientes, actualiza contactos en cuentas por pagar y define umbrales de alerta temprana para el cierre del tercer trimestre. En un entorno donde el contexto macroeconómico mejora pero los riesgos sectoriales persisten, la recuperación de cartera en tiempo es el diferencial que separa a las empresas que crecen de las que absorben pérdidas.
Conclusión
Septiembre llega con el mejor entorno macroeconómico del año — inflación en meta, peso fuerte y confianza del consumidor al alza —, pero los datos de manufactura, empleo patronal y tipo de cambio advierten que la mejora no es uniforme. Para las empresas B2B que operan a crédito, este es el momento de hacer un diagnóstico de cartera antes del cierre del tercer trimestre y activar cobranza preventiva con tiempo suficiente para recuperar antes de que los riesgos sectoriales se materialicen en impagos.
¿Tu cartera de crédito B2B está lista para el cierre del tercer trimestre?
→ En ATIVO te ayudamos a recuperar cuentas por cobrar antes de que escalen — Consulta gratuita📧 info@ativo-mx.com · 📞 55-7583-9900
ATIVO — Especialistas en cobranza corporativa B2B. Recuperamos cuentas por cobrar para empresas en México y del extranjero. Consulta inicial gratuita.