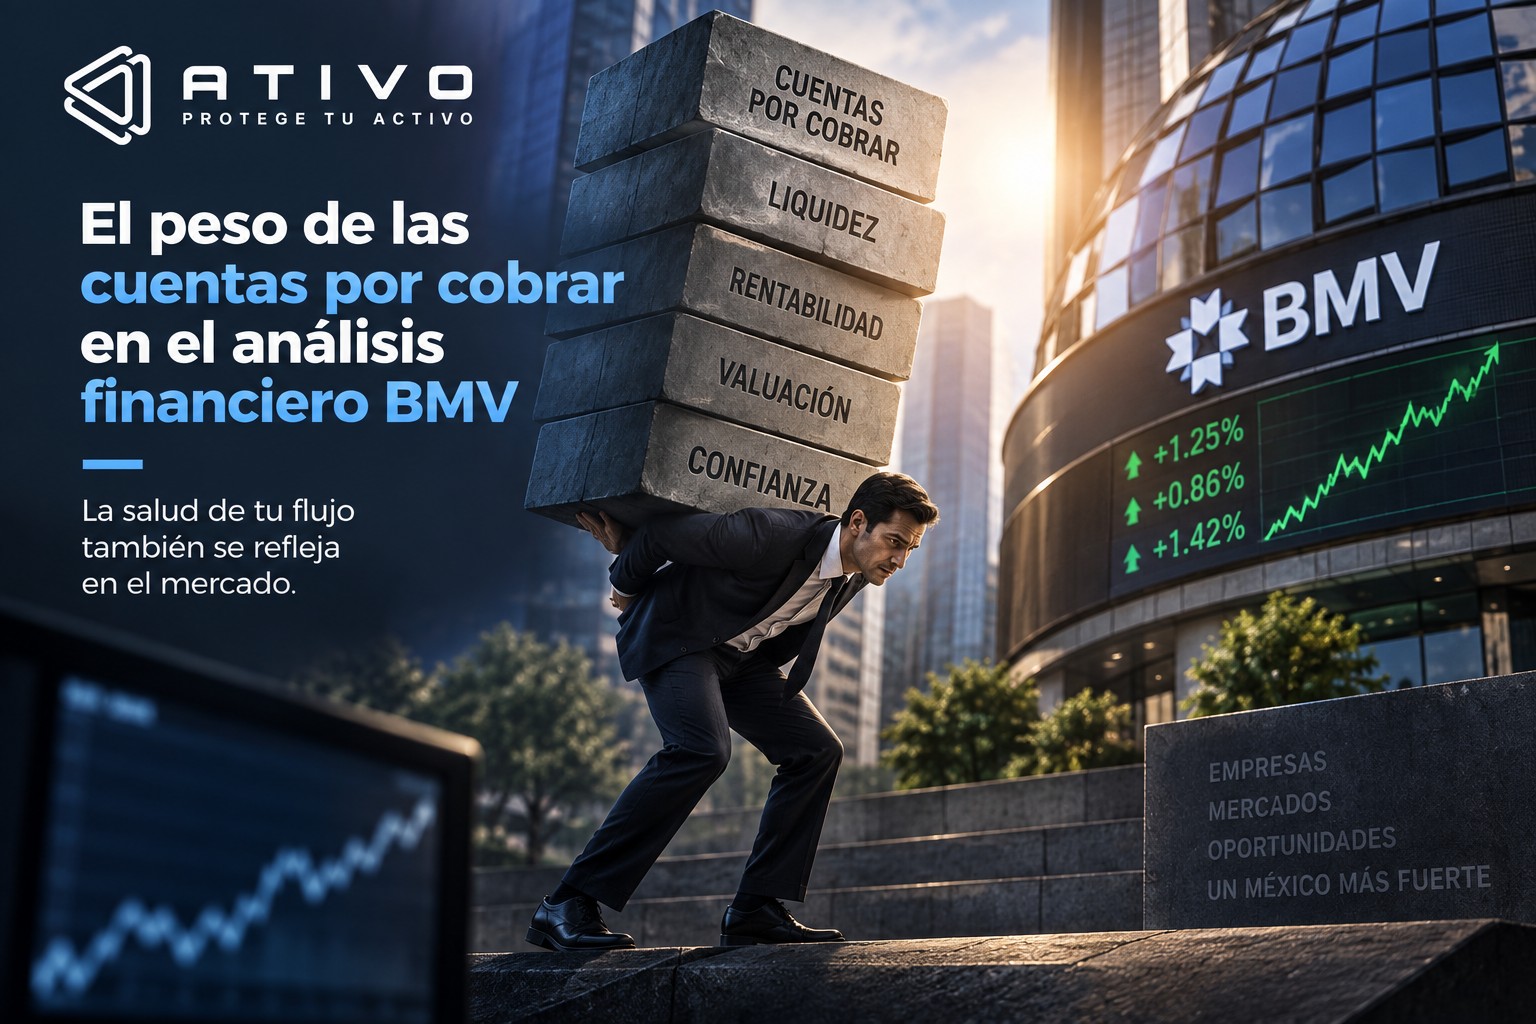

Para cualquier empresa que reporta resultados a inversionistas, analistas o instituciones financieras, el peso de las cuentas por cobrar en el balance general no es un dato contable menor — es un indicador directo de la salud financiera y la calidad de la gestión operativa de la empresa. Un saldo de cuentas por cobrar que crece más rápido que las ventas, o que se estanca en plazos de cobro cada vez más largos, es una señal que analistas y bolsas de valores como la BMV observan de cerca.
En ATIVO trabajamos con empresas mexicanas que entienden que una gestión de cartera vencida deficiente no solo representa una pérdida operativa — también deteriora los indicadores financieros que definen cómo el mercado percibe la solidez de la compañía.
Por qué las cuentas por cobrar pesan tanto en el análisis financiero
Las cuentas por cobrar representan dinero que la empresa ya generó en ventas pero que todavía no ha recibido en efectivo. Cuando este saldo crece de forma desproporcionada respecto a los ingresos, o cuando el plazo promedio de cobro se extiende, el mensaje para analistas financieros es claro: la empresa está financiando a sus clientes con su propio capital de trabajo, lo cual reduce su liquidez disponible y puede señalar debilidades en su proceso de cobranza.
¿Tu ciclo de cuentas por cobrar se ha extendido en los últimos meses?
Solicita un Diagnóstico con ATIVO3 indicadores clave que revela el peso de las cuentas por cobrar
- Días de venta pendientes de cobro (DSO) — mide en promedio cuántos días tarda la empresa en cobrar después de facturar; un DSO creciente indica deterioro en la eficiencia de cobranza.
- Rotación de cuentas por cobrar — mide cuántas veces al año la empresa convierte sus cuentas por cobrar en efectivo; una rotación baja sugiere capital inmovilizado.
- Proporción de cartera vencida sobre el total — indica qué porcentaje de las cuentas por cobrar ya superó su plazo de pago original, un dato que preocupa directamente a inversionistas y analistas de riesgo.
Resultados del análisis ATIVO: cuentas por cobrar en 99 empresas de la BMV
Para dimensionar qué tan variable es el peso de las cuentas por cobrar entre empresas mexicanas, en ATIVO realizamos un análisis propio sobre 99 empresas listadas en la Bolsa Mexicana de Valores, revisando la proporción de cuentas por cobrar (CxC) sobre el activo circulante durante el periodo 2014–2023, con datos actualizados a diciembre de 2024. El hallazgo central: de las 99 empresas analizadas, 75 presentan proporciones de cuentas por cobrar que ameritan atención — un indicio de qué tan extendido está este riesgo financiero incluso entre compañías públicas y reguladas.
Empresas con mayor proporción de cuentas por cobrar sobre activo circulante (2023):
| Empresa | CxC / Activo circulante | Sector |
|---|---|---|
| ELEKTRA | 165.36% | Financiero / crédito al consumo |
| TRAXIÓN | 76.64% | Transporte y logística |
| CIDMEGA | 70.64% | Ventas a crédito |
| PASA | 69.39% | Servicios ambientales |
| MINSA | 60.88% | Producción de alimentos |
Empresas con menor proporción (mayor eficiencia de cobro):
| Empresa | CxC / Activo circulante | Sector |
|---|---|---|
| WALMEX | 1.58% | Retail (venta de contado/tarjeta) |
| DINE | 3.37% | Baja exposición a crédito |
| SITES1A1 | 10.18% | Infraestructura |
| ALEÁTICA | 10.71% | Infraestructura / casetas |
El análisis también identifica patrones claros por sector: las empresas de alimentos y bebidas mantienen proporciones típicas de entre 26% y 40%; el retail se mantiene en un rango bajo de 1% a 15% gracias al predominio de ventas de contado y con tarjeta; y las empresas de infraestructura y transporte operan con proporciones más altas, entre 47% y 76%, reflejo de sus esquemas de cobro basados en contratos de largo plazo. Un hallazgo adicional relevante: varias empresas mostraron una tendencia decreciente en su proporción de cuentas por cobrar entre 2020 y 2023, señal de una mejora post-pandemia en sus prácticas de cobranza y gestión de crédito.
¿Quieres consultar el análisis completo con el detalle de las 99 empresas?
Descarga el Análisis Completo
Qué revela un saldo de cuentas por cobrar saludable
✅ Señal saludable
Un DSO estable o decreciente, una rotación de cuentas por cobrar consistente con el ciclo del sector, y una proporción baja de cartera vencida sobre el total — estos indicadores sugieren una gestión de crédito y cobranza disciplinada, lo que fortalece la percepción de solidez financiera de la empresa ante analistas e inversionistas.
Qué revela un saldo de cuentas por cobrar en deterioro
❌ Señal de alerta
Un DSO que crece trimestre tras trimestre, una rotación de cuentas por cobrar cada vez más baja, o un porcentaje creciente de cartera vencida — estas señales sugieren que la empresa está teniendo dificultades para convertir sus ventas en efectivo, lo cual puede afectar su liquidez, su capacidad de inversión, y en algunos casos, su valoración de mercado.
Cómo el peso de las cuentas por cobrar afecta el capital de trabajo
El capital de trabajo de una empresa depende directamente de qué tan rápido convierte sus ventas en efectivo disponible. Cuando el saldo de cuentas por cobrar crece sin control, la empresa se ve obligada a recurrir a financiamiento externo o a reducir otras inversiones operativas para cubrir sus propios compromisos de pago — un ciclo que, si no se corrige, erosiona gradualmente la posición financiera de la compañía frente a sus competidores.
Por qué esto importa especialmente para empresas que reportan a inversionistas
Para empresas públicas o que buscan financiamiento institucional, el peso de las cuentas por cobrar no es solo un tema operativo interno — es un dato que aparece directamente en los estados financieros que analistas, calificadoras y potenciales inversionistas revisan. Un deterioro sostenido en estos indicadores puede afectar percepciones de riesgo crediticio, condiciones de financiamiento, e incluso la valoración bursátil de la empresa en mercados como la Bolsa Mexicana de Valores.
Cómo prevenir el deterioro del saldo de cuentas por cobrar
La prevención empieza antes de que la venta se concierte: con un análisis de riesgo crediticio adecuado del cliente antes de otorgar condiciones de pago a crédito. Una vez otorgado el crédito, un seguimiento activo desde el primer día de vencimiento — antes de que la cuenta se convierta en cartera vencida — es la diferencia entre mantener indicadores financieros saludables o ver un deterioro progresivo trimestre tras trimestre.
Cuando una cuenta ya está vencida, actuar con rapidez en la recuperación de deudas empresariales es crítico: cada mes adicional sin acción reduce tanto la probabilidad de cobro como el impacto negativo acumulado en los indicadores financieros de la empresa.
Conforme a los criterios contables y de revelación financiera aplicables en México, disponibles a través de fuentes oficiales como la legislación mercantil y fiscal publicada por la Cámara de Diputados, la correcta gestión y presentación de las cuentas por cobrar es parte integral de la transparencia financiera que el mercado espera de las empresas mexicanas.
Liquidez empresarial: el efecto acumulado a lo largo del año
El impacto no se mide solo trimestre a trimestre. Una empresa que arrastra meses de deterioro en su ciclo de cobro ve comprometida su liquidez empresarial de forma acumulativa: menos efectivo disponible para nómina, proveedores, inversión en inventario o expansión comercial. Este efecto en cadena es particularmente relevante para directores financieros que deben presentar proyecciones de flujo de efectivo confiables ante consejos de administración, bancos o inversionistas institucionales.
A diferencia de una caída puntual en ventas, el deterioro del capital de trabajo por cuentas por cobrar mal gestionadas suele pasar desapercibido hasta que ya generó un efecto considerable — por eso monitorear estos indicadores de forma recurrente, y no solo al cierre del ejercicio fiscal, es una práctica que distingue a las empresas financieramente disciplinadas.
Cómo ATIVO ayuda a proteger tus indicadores financieros
En ATIVO ayudamos a empresas mexicanas a mantener sus cuentas por cobrar bajo control mediante una gestión estructurada de cobranza extrajudicial y judicial, además de reportes de crédito empresarial que permiten evaluar el riesgo antes de otorgar condiciones de pago. El resultado: menos deterioro en tus indicadores financieros clave y una posición más sólida frente a analistas, inversionistas e instituciones financieras.
Preguntas frecuentes sobre el peso de las cuentas por cobrar
¿Qué es un DSO saludable para una empresa B2B en México?
Varía según el sector y las condiciones de crédito otorgadas, pero en general un DSO estable o decreciente, alineado con los plazos de pago pactados, se considera saludable. Lo relevante es la tendencia, no solo el número absoluto.
¿Por qué le importa a un inversionista el saldo de cuentas por cobrar?
Porque revela qué tan eficiente es la empresa para convertir ventas en efectivo real. Un deterioro sostenido puede señalar problemas de gestión de crédito, riesgo de cartera vencida, o presión sobre la liquidez operativa.
¿Cómo se relaciona la cartera vencida con la rotación de cuentas por cobrar?
Una cartera vencida creciente reduce la rotación de cuentas por cobrar, ya que el capital queda inmovilizado por más tiempo antes de convertirse en efectivo — afectando directamente el capital de trabajo disponible.
¿Qué puede hacer una empresa para mejorar estos indicadores rápidamente?
Fortalecer el análisis de riesgo crediticio antes de otorgar crédito, dar seguimiento activo desde el primer día de vencimiento, y escalar oportunamente a cobranza profesional cuando la gestión interna no resuelve el atraso.
El peso de las cuentas por cobrar en tus estados financieros dice más de lo que parece. En ATIVO te ayudamos a mantener indicadores saludables, desde la evaluación de crédito hasta la recuperación de cartera vencida.
Habla con Nuestro Equipo📩 info@ativo-mx.com · 📞 55-7583-9900